楽天トラベルの案内から加入できる「Travelキャンセル保険」は、病気や交通機関の欠航など、定められた理由で国内旅行を取り消した際に実際に負担したキャンセル料を補償する保険です。
キャンセル保険は、すべての旅行で加入する必要があるものではありません。予約したプランのキャンセル料が小さい場合や、万一キャンセル料が発生しても無理なく自己負担できる場合は、加入する必要性は低くなります。一方、子どもの急な体調不良などが心配な旅行や、高額なキャンセル料が発生する予約では検討する価値があります。
国内ホテルの予約では、一定の期日までキャンセル料がかからないプランもあります。まず予約するプランのキャンセルポリシーを確認し、いつから・いくらキャンセル料が発生するのかを確認したうえで、保険が必要か判断しましょう。
なお、加入には原則として旅行予約日を含め14日以内、かつ保険申込日を含め出発まで9日以上という期限があります。加入を検討する場合は、期限を過ぎる前に確認してください。
申込可否は楽天のTravelキャンセル保険案内ページで旅行予約日と旅行開始日を入力して確認できます。
キャンセル保険は何を補償するもの?
Travelキャンセル保険で補償されるのは、補償対象となる理由で旅行をキャンセルしたときに、実際に負担したキャンセル料です。保険金額を上限として補償されます。
たとえば、旅行直前の急な通院、対象となる感染症、交通機関の遅延・欠航、対象イベントの中止などを理由に旅行を取り消し、キャンセル料が発生した場合が補償の対象になり得ます。具体的な条件は理由ごとに異なるため、後ほど「補償される理由・されない理由」で詳しく説明します。
「キャンセル料無料」と「キャンセル保険」は別の仕組み
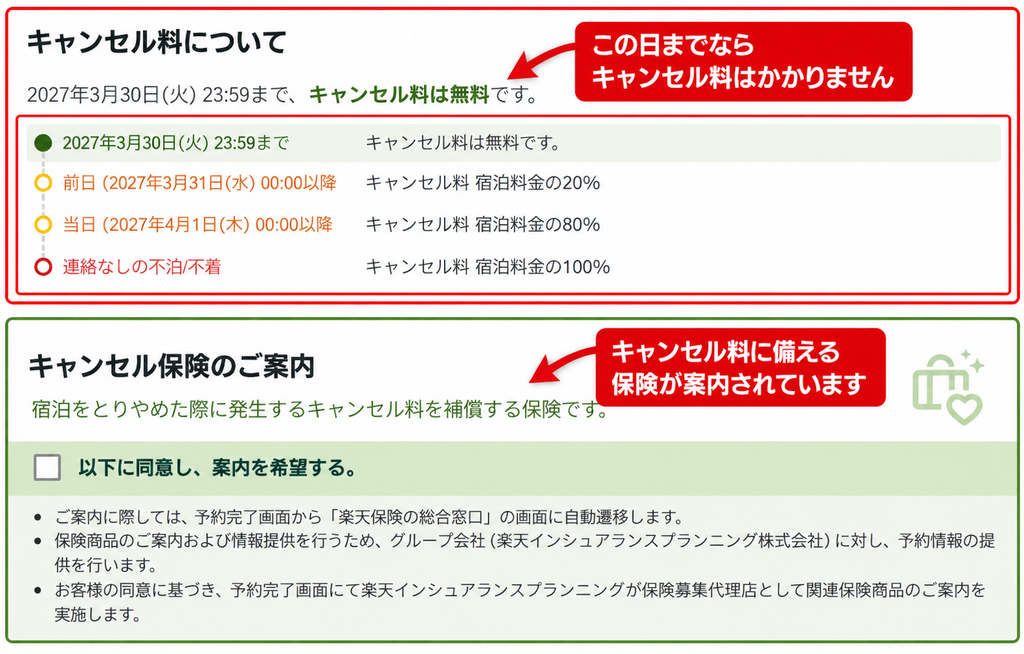
楽天トラベルで国内ホテルを予約するときは、プランごとにキャンセルポリシーが設定されています。プランによっては「○月○日までキャンセル料無料」などと表示され、その期限までに取り消せばキャンセル料はかかりません。キャンセル料が発生しなければ、そもそも保険で補償してもらうキャンセル料もありません。
| キャンセル料無料 | キャンセル保険 | |
|---|---|---|
| 仕組み | 予約プランのキャンセル条件 | 別途加入する保険 |
| キャンセル時 | 無料期間内ならキャンセル料が発生しない | 発生したキャンセル料を補償する |
| 理由 | キャンセルポリシーに従う | 保険で定められた補償対象の理由が必要 |
| 追加の保険料 | なし | あり |
つまり、キャンセル料無料は「キャンセル料そのものが発生しない」、キャンセル保険は「発生したキャンセル料に備える」仕組みです。
楽天トラベルの国内ホテル予約では、キャンセル料が発生する時期や金額は宿泊施設・プランによって異なります。予約前はプラン詳細や予約手続き画面、予約後は予約詳細からキャンセルポリシーを確認できます。旅行予約の取り消し方は、楽天トラベルのキャンセル方法も参考にしてください。
楽天トラベルのキャンセル保険は入るべき?
結論からいうと、多くの人はキャンセル保険に加入する必要はありません。まず予約する旅行のキャンセル料を確認し、万一キャンセルしたときの負担と保険料を比べて判断しましょう。
まず予約プランのキャンセル料を確認する
特に国内ホテルでは、一定の期日までキャンセル料がかからないプランがあります。無料キャンセルできる期間が長く、予定が変わった場合も早めに取り消せそうなら、キャンセル保険の必要性は低くなります。
反対に、航空券付きの旅行など予約成立後からキャンセル料が発生する商品や、出発直前になるとキャンセル料が高額になる予約では、保険で備える意味が大きくなります。キャンセル料が発生する時期は商品やプランによって異なるため、予約条件を確認してください。
キャンセル保険を検討した方がよい人
- 子どもの急な体調不良など、補償対象となる理由で旅行に行けなくなることが心配な人
- キャンセル料が高額になる旅行を予約する人
- 無料キャンセル期間を過ぎてからの急なトラブルに備えたい人
- キャンセル料を全額自己負担すると負担が大きい人
こうした場合でも、心配している理由が実際に保険の補償対象となるかは確認が必要です。
キャンセル保険に入らなくてもよい人
- 無料キャンセルできる期間が長く、その期間内に予定変更を判断できそうな人
- キャンセル料が少額な人
- 万一キャンセル料が発生しても無理なく自己負担できる人
- 主に仕事の都合など、保険の補償対象外となる理由を心配している人
加入できる旅行と申込みの期限
| 項目 | 確認する内容 |
|---|---|
| 旅行の種類 | 国内宿泊、国内ツアー、日帰りツアー、国内航空券 |
| 予約からの期間 | 旅行予約日を含め14日以内 |
| 出発までの期間 | 保険申込日を含め旅行開始日まで9日以上 |
| 予約人数 | 8名以下 |
| 申込者 | 18歳以上の旅行参加者。原則、旅行を予約しキャンセル料を負担する人 |
| 支払い | 申込者本人名義のクレジットカードで一括払い |
国内ツアーには宿泊と交通手段を組み合わせた旅行などが含まれます。海外旅行はこの記事で扱う国内向け商品の範囲外なので、海外向け商品の条件を別に確認してください。
予約後からでも申し込める|出発直前は対象外
旅行を予約した後でも、両方の期間条件を満たせば申し込めます。「予約して14日以内」だけでは足りず、出発までの日数も必要です。
出発までの日数は、保険申込日を含めて数えます。この条件を満たしていても、旅行予約日を含め14日以内など、ほかの申込条件を満たす必要があります。日数を数え間違えないよう、公式ページの判定欄を利用しましょう。
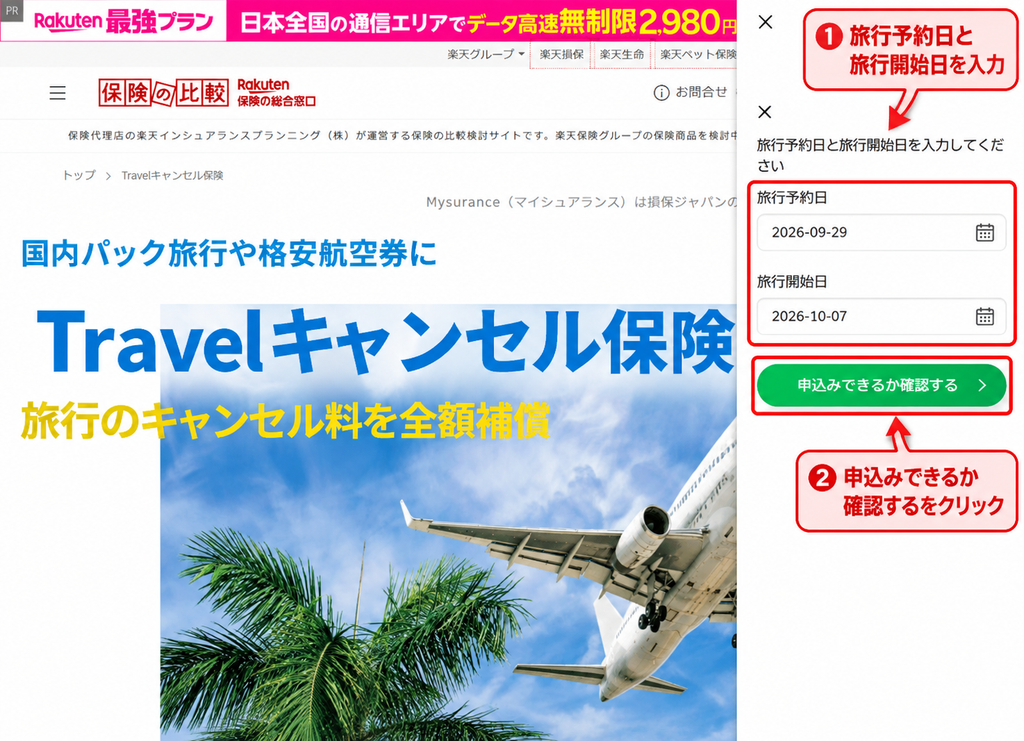
1つの旅行で複数の予約をまとめる場合には、直近の予約日を基準にするなど個別の扱いがあります。ホテルと航空券を別々に手配した場合などは、Mysurance公式の加入方法を確認してください。
家族や友人の分は予約の取り方も確認する
代表者が全員分を予約した旅行は、その代表者が申込者となり、同じ予約に含まれる参加者を同行者として登録するのが基本です。友人が各自で部屋を予約した場合は、それぞれが自分の予約について加入します。同一生計の家族が別々に予約した場合には、まとめて加入できる例外があるため、予約者と参加者の関係を公式案内で確認してください。
また、旅行に参加しない人は申込者になれません。両親や子どもの旅行を代わりに予約した場合は、実際に参加する人を含め、保険の申込条件を確認しましょう。
参考:Mysurance公式:家族・友人旅行の契約者と同行者の扱い
補償される理由・されない理由
| 理由 | 対象となる条件の例 |
|---|---|
| 急な体調不良・ケガ | 旅行開始日を含め遡って4日以内の急な通院、7日以内の入院など |
| 指定された感染症 | 旅行開始日を含め遡って7日以内に、季節性インフルエンザ・新型コロナ・ノロウイルス/ロタウイルスによる感染性胃腸炎と医師に診断された場合など |
| 交通機関のトラブル | 搭乗予定などの交通機関に2時間以上の遅延、運休・欠航が発生した場合など |
| イベントの中止・延期 | 事前にチケットを購入して参加を予定していた対象イベントの場合など |
このほか、親族の通院・入院・死亡や、飼育する犬猫の通院・入院・死亡などにも条件が設けられています。対象者の範囲と日数は理由によって違うため、Mysuranceの補償内容・請求案内で該当する事由を確認してください。
子どもの発熱は受診の時期や事実が重要
子どもの発熱などで旅行を取り消す場合は、対象者・受診日・キャンセルの理由を確認します。自宅で休んだだけの場合や、キャンセル後に通院した場合などは、急な通院を理由とする補償の条件を満たしません。
通院した事実が分かる医療費の領収書や診療明細書などを保管してください。診断書が必ず必要なわけではありません。感染症の発病を理由とする請求など、状況によっては追加資料が必要になります。
参考:Mysurance公式:急な通院・入院で対象となる場合
仕事の都合や、悪天候が心配という理由だけでは対象外
心変わり、予定をずらしたいといった都合や、急な出張・休日出勤によるキャンセルは対象外として案内されています。台風などが心配でも、欠航が決まる前に取り消す場合は、実際の欠航を理由とする補償とは扱いが異なります。
保険料はいくら?申込画面で金額を確認する
保険料は、申し込む旅行の内容・予約代金などを入力して表示される金額を確認します。保険料は一律ではありません。補償する旅行と予約金額が正しく入力されているかを確かめてから申し込みましょう。
ポイントやマイルなどの割引を利用した旅行では、原則として割引適用前の旅行代金を入力します。ただし、キャンセル料が割引適用後の旅行代金をもとに計算される場合は、割引適用後の旅行代金を入力します。
支払いは申込者本人名義のクレジットカードによる一括払いです。本人名義の家族カードも利用できます。旅行代金の支払い方法とは別なので、楽天トラベルで現地払いにした旅行でも、保険料の支払い条件を確認する必要があります。
加入済みかを確認する方法と保険金の請求
保険の契約内容はMysuranceのマイページで確認します。楽天トラベルの旅行予約が残っていることだけで、保険にも加入済みとは判断しないようにしましょう。
保険金を請求するときは、旅行予約の取消手続きとは別に、Mysuranceへ事故等の報告と必要資料の提出を行います。
- 契約内容と該当するキャンセル理由を確認する。
- 旅行をキャンセルし、キャンセル料の負担が分かる資料を保管する。
- 通院・欠航など、キャンセル理由が分かる資料を用意する。
- Mysuranceのマイページから報告し、資料をアップロードする。
- 追加確認に対応し、保険会社の審査結果を確認する。
通常の宿泊代金の領収書だけでは、キャンセル料を負担した事実の確認に足りない場合があります。領収書を取得する一般的な手順は楽天トラベルの領収書発行方法も参考にし、保険会社から指定された資料をそろえましょう。
資料がすべてそろっていなくても事故の報告は可能です。請求の入口と必要資料はMysurance公式の保険金請求案内から確認できます。
旅行を取り消したら保険料も戻る?
旅行のキャンセル料に対する保険金と、保険契約を解約した際に返還される保険料は別です。保険料の全額返還は、解約日が旅行開始日を含め遡って16日以前で、保険金の支払いがない場合など、所定の条件があります。
補償対象となるキャンセル料を負担した場合は、先に解約だけを進めず、契約内容と保険金請求の案内を確認してください。
申込み前は期限と補償理由を確認しよう
キャンセル保険を検討するときは、まず加入期限内かを確認し、次に予約した旅行のキャンセル料と保険の補償条件を照らし合わせましょう。加入済みの場合は、契約時期によって適用される補償内容が異なる点にも注意してください。
詳しい補償内容・対象外・申込条件は、楽天のTravelキャンセル保険案内と、申込み時に表示される重要事項等説明書・約款を確認してください。